Die Bank sagt Ja — aber heißt das, die Rate passt? Die bekannte 40-Prozent-Faustregel stammt aus der Baufinanzierung und führt bei Ratenkrediten oft in die Irre. Hier ist die Rechnung, die wirklich zählt, ein Rechner für deine Zahlen und die Fehler, die andere vorher gern gekannt hätten.
Johann MüllerKredit- & Bonitäts-Redaktion · Stand Oktober 2026 · 7 Min. Lesezeit
Deine Rate kommt aus dem Überschuss — Netto minus alle Ausgaben inklusive Rücklagen und unregelmäßiger Kosten.
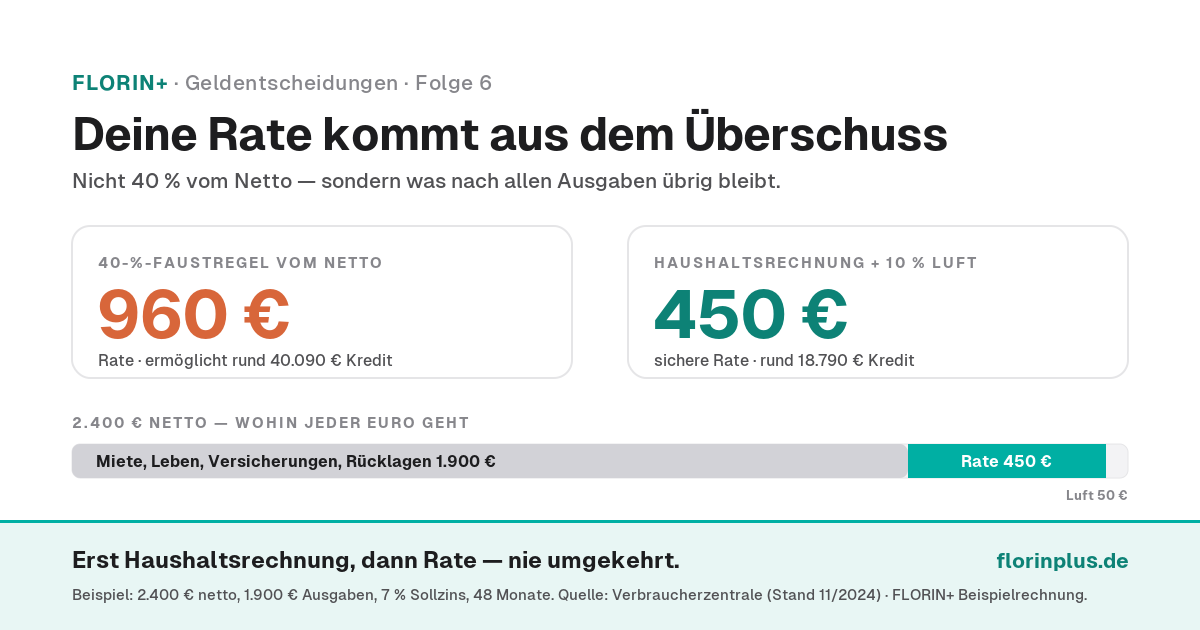
Faustformel der Verbraucherzentrale: etwa 10 % Luft zwischen Überschuss und Rate. Bei 500 € Überschuss also rund 450 €.
Die 40-%-Regel stammt aus der Baufinanzierung, bei der die Miete wegfällt. Beim Ratenkredit zahlst du beides — im Beispiel wären das 960 € statt 450 €.
Die sichere Kreditrate ergibt sich aus dem monatlichen Überschuss minus rund 10 % Luft — nicht aus einem Prozentsatz des Nettoeinkommens. Beispiel: 2.400 € netto, 1.900 € Ausgaben, 7 % Sollzins, 48 Monate. Quelle: Verbraucherzentrale, „Immobilienfinanzierung: So berechnen Sie, was Sie sich leisten können" (Stand 06.11.2024) · FLORIN+ Beispielrechnung.
Interaktiv
Welche Rate passt in deinen Monat?
Trag deine Zahlen ein. Du siehst deinen Überschuss, die sichere Rate mit Puffer, welche Kreditsumme daraus folgt — und ob deine Wunschrate passt.
Deine sichere Rate
—
Überschuss: — · daraus finanzierbar: —
40-%-Regel vom Netto—
Haushaltsrechnung + Puffer—
Deine Wunschrate—
—
Vereinfachte Beispielrechnung mit gleichbleibender Monatsrate (Annuität) und monatlicher Verzinsung; ohne Gebühren, Restschuldversicherung oder Zinsänderungen. Der Puffer bezieht sich auf deinen Überschuss. Kein Angebot, keine Kreditberatung.
Warum die 40-%-Regel für Ratenkredite nicht passt #
Wer „wie hoch darf meine Kreditrate sein" sucht, landet fast immer bei einer Zahl: 40 Prozent des Nettoeinkommens. Die Verbraucherzentrale ordnet diese Faustformel ein — und zwar im Kontext der Immobilienfinanzierung: Viele Banken raten dort, dass die Kreditrate nicht mehr als 40 % des Nettoeinkommens ausmacht; die übrigen 60 % seien für die Lebenshaltung nötig. Gleichzeitig betont sie, die Zahl sei ein Durchschnittswert mit Abweichungen nach oben wie nach unten.
Der entscheidende Unterschied: Wer eine Immobilie kauft, zahlt danach keine Kaltmiete mehr — die Rate ersetzt sie teilweise. Ein Ratenkredit für Auto, Küche oder Umschuldung kommt dagegen oben drauf. Bei 2.400 € netto würde die 40-%-Regel eine Rate von 960 € erlauben. Bleiben 1.440 € — für Miete, Essen, Versicherungen, Mobilität und alles andere. Für die meisten Haushalte geht das nicht auf.
Statt mit einem Prozentsatz zu starten, empfiehlt die Verbraucherzentrale, die eigenen Zahlen aufzustellen. Für einen Ratenkredit lässt sich das auf drei Schritte verdichten:
1. Einnahmen ehrlich ansetzen. Zähl nur, was jeden Monat verlässlich kommt. Einmalige Einzahlungen wie ein Bonus fallen nach der Verbraucherzentrale aus der Rechnung — sie sollen gerade nicht die Basis für eine Rate sein, die du jahrelang zahlst.
2. Alle Ausgaben erfassen — auch die seltenen. Die Checkliste der Verbraucherzentrale umfasst neben Lebenshaltung und Wohnkosten ausdrücklich unregelmäßige Ausgaben (zum Beispiel Urlaub), Beiträge und Versicherungen, Rücklagen für Anschaffungen und Kfz-Kosten inklusive Rücklage für einen Neukauf. Bestehende Raten gehören selbstverständlich auch hinein. Rechne Jahreszahlungen auf den Monat herunter: 480 € Kfz-Versicherung im Jahr sind 40 € im Monat.
3. Vom Überschuss den Puffer abziehen. Was übrig bleibt, ist dein Überschuss — theoretisch deine maximale Rate. Praktisch rät die Verbraucherzentrale zu einer Reserve: „Etwa zehn Prozent Luft sollten zwischen Überschuss und Kreditrate bleiben." Wer bereits ein gutes Polster auf dem Tagesgeldkonto hat, kann knapper kalkulieren. Im Beispiel: 2.400 € netto minus 1.900 € Ausgaben ergibt 500 € Überschuss, die sichere Rate liegt bei rund 450 €.
Erst jetzt folgt die Kreditsumme — aus Rate, Zins und Laufzeit. Bei 450 € Rate, 7 % Sollzins und 48 Monaten sind das rund 18.790 €. Mit der 40-%-Rate von 960 € wären es rund 40.090 € — mehr als doppelt so viel Schulden auf demselben Gehalt. Wenn du deine Ausgaben noch nicht kennst, hilft der Haushaltsrechner beim Aufstellen.
Passt die Rate nicht, ist der naheliegende Griff die längere Laufzeit. Das senkt die Monatsbelastung — kostet aber mehr. Ein Beispiel mit 18.000 € zu 7 % Sollzins:
48 Monate: rund 431 € Rate, rund 2.690 € Zinsen insgesamt. 72 Monate: rund 307 € Rate, rund 4.100 € Zinsen insgesamt.
Die zwei zusätzlichen Jahre kosten also gut 1.400 € mehr — und binden dich zwei Jahre länger. Bei Konsumgütern kommt ein zweites Risiko hinzu: Läuft der Kredit länger, als Auto, Laptop oder Küche halten, zahlst du noch für etwas, das du schon wieder ersetzen musst. Die bessere Regel lautet: die kürzeste Laufzeit, deren Rate noch mit Puffer in deinen Überschuss passt. Warum lange Laufzeiten die Restschuld so zäh machen, zeigt Folge 5 zur Restschuld.
Ja, die Bank rechnet mit. Nach § 505a BGB muss sie vor Vertragsschluss die Kreditwürdigkeit prüfen und darf einen Allgemein-Verbraucherdarlehensvertrag nur abschließen, wenn keine erheblichen Zweifel bestehen, dass du die Raten vertragsgemäß zahlst. Aber: Diese Prüfung soll vor allem einen Zahlungsausfall verhindern. Ob dir nach der Rate noch Geld für Rücklagen, Urlaub oder eine kaputte Waschmaschine bleibt, ist nicht ihr Maßstab — sondern deiner.
Warum der Puffer kein Luxus ist, zeigt die Überschuldungsstatistik: Bei Menschen, die 2025 eine Schuldnerberatung aufgesucht haben, waren Erkrankung, Sucht oder Unfall (18 %) und Arbeitslosigkeit (rund 17 %) die häufigsten Hauptauslöser der Überschuldung. Ratenkredite bei Kreditinstituten spielten in rund 37 % der Fälle eine Rolle (Destatis, Pressemitteilung vom 15.07.2026). Das sind Ereignisse, die in keiner Haushaltsrechnung stehen — genau dafür ist die Luft da. Zusätzlich gehört ein Notgroschen auf die Seite; wie du Sparen und Tilgen richtig reihst, zeigt Folge 3.
„Die Bank hat zugesagt, also wird es schon passen."
Muster Die Kreditzusage wird als Bestätigung gelesen, dass die Rate tragbar ist. Ein paar Monate später fehlt das Geld für die erste größere Reparatur.
Die Lektion: Die Zusage heißt nur, dass die Bank keinen Ausfall erwartet. Ob dir Luft bleibt, zeigt allein deine eigene Haushaltsrechnung.
Lektion
„Ich habe die Rate an meinem besten Monat ausgerichtet."
Muster Überstunden, Zuschläge oder ein Nebenjob fließen in die Rechnung ein. Fallen sie weg, ist die Rate plötzlich zu hoch — sie bleibt aber gleich.
Die Lektion: Rechne mit dem Einkommen, das sicher jeden Monat kommt. Alles darüber ist Bonus für Sondertilgung oder Rücklagen, nicht Basis für die Rate.
Lektion
„Die Jahreszahlungen hatte ich nicht auf dem Schirm."
Muster Der Monatsplan geht auf — bis Kfz-Versicherung, Nebenkostennachzahlung oder Geburtstage im selben Monat fällig werden. Dann rutscht das Konto in den Dispo.
Die Lektion: Unregelmäßige Kosten auf den Monat umrechnen und als feste Rücklage einplanen. Was im Dispo landet, wird teuer — siehe Folge 2.
Lektion
„Die kleinen Ratenkäufe habe ich nicht mitgezählt."
Muster Neben dem Kredit laufen ein Handy auf Raten und zwei „später bezahlen"-Einkäufe. Jede einzelne Rate wirkt klein, zusammen fressen sie den Puffer auf.
Die Lektion: Jede laufende Rate gehört in die Fixkosten — auch Buy now, pay later. Ab dem 20. November 2026 behandelt sie auch das Gesetz als Verbraucherkredit.
Maßgeblich ist dein dauerhafter monatlicher Überschuss: Nettoeinkommen minus alle Ausgaben inklusive Miete, Versicherungen, bestehender Raten, Rücklagen und unregelmäßiger Kosten. Die Verbraucherzentrale nennt als Faustformel etwa zehn Prozent Luft zwischen Überschuss und Kreditrate. Bleiben dir 500 € übrig, liegt die sichere Rate also bei rund 450 €.
Gilt die 40-Prozent-Regel auch für Ratenkredite?
Nur sehr eingeschränkt. Laut Verbraucherzentrale raten viele Banken bei der Immobilienfinanzierung, dass die Kreditrate nicht mehr als 40 % des Nettoeinkommens ausmacht – dort fällt aber die bisherige Kaltmiete weg. Bei einem Ratenkredit zahlst du Miete und Rate parallel. Die Verbraucherzentrale selbst nennt die 40 % einen Durchschnittswert mit Abweichungen nach oben und unten.
Ist eine niedrigere Rate mit längerer Laufzeit die bessere Wahl?
Sie entlastet den Monat, kostet aber mehr Zinsen. Beispiel: 18.000 € zu 7 % Sollzins kosten über 48 Monate rund 431 € pro Monat und rund 2.690 € Zinsen, über 72 Monate rund 307 € pro Monat, aber rund 4.100 € Zinsen. Wähle die kürzeste Laufzeit, deren Rate noch mit Puffer in deinen Überschuss passt.
Prüft die Bank nicht sowieso, ob ich mir den Kredit leisten kann?
Ja, nach § 505a BGB muss sie die Kreditwürdigkeit prüfen. Diese Prüfung schützt aber vor allem vor einem Zahlungsausfall – sie sagt nichts darüber, ob dir nach der Rate noch genug für Rücklagen, Urlaub oder unerwartete Ausgaben bleibt. Diese Rechnung musst du selbst machen.
Was ändert sich ab dem 20. November 2026?
Dann gilt das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie 2023/2225, das der Bundestag am 17. April 2026 beschlossen hat. Kredite dürfen nur noch vergeben werden, wenn die Rückzahlung wahrscheinlich ist. Auch Buy now, pay later, Kredite unter 200 € und zinslose Finanzierungen fallen dann erstmals unter das Verbraucherkreditrecht. Für deine eigene Haushaltsrechnung heißt das: Auch kleine Ratenkäufe gehören in die Ausgaben.
Für kleinere Beträge: Der FLORIN+ Kleinkredit mit fester Rate — SCHUFA-neutrale Anfrage, Entscheidung in 60 Sekunden. Rechne vorher deine sichere Rate aus.