Du zahlst seit Jahren jeden Monat pünktlich — und beim Blick auf den Kontoauszug steht immer noch fast die halbe Summe offen. Das ist kein Fehler der Bank, sondern die Mechanik des Kredits. Hier siehst du, wo dein Geld hingeht, welches Dokument dir zusteht und welcher Hebel wirklich etwas ändert.
Johann MüllerKredit- & Bonitäts-Redaktion · Stand September 2026 · 7 Min. Lesezeit
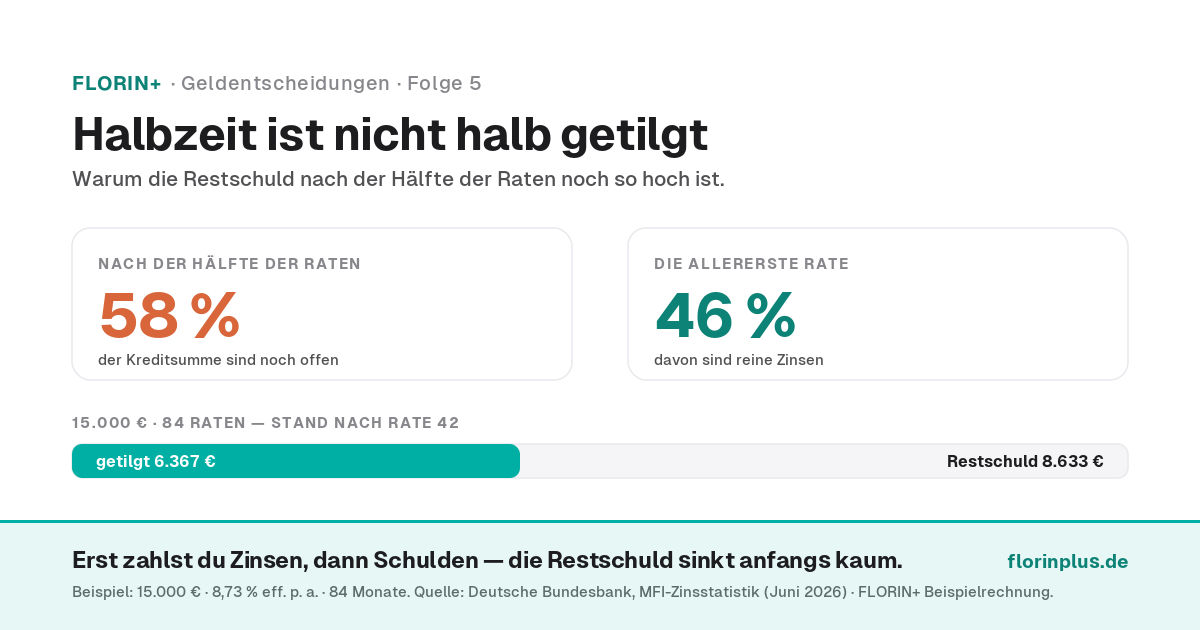
Halbzeit ist nicht halb getilgt. Nach der Hälfte der Raten sind im Beispiel noch rund 58 % der Kreditsumme offen.
Der Grund: Zinsen werden immer auf die noch offene Restschuld berechnet — am Anfang ist die am größten.
Nach § 492 Abs. 3 Satz 2 BGB kannst du jederzeit einen Tilgungsplan verlangen — er zeigt Zins-, Tilgungsanteil und Restschuld schwarz auf weiß.
Vorzeitig zurückzahlen darfst du jederzeit (§ 500 Abs. 2 BGB). Die Vorfälligkeitsentschädigung ist auf 1 % bzw. 0,5 % gedeckelt (§ 502 Abs. 3 BGB).
Halbzeit ist nicht halb getilgt: Bei 15.000 € zu 8,73 % Effektivzins über 84 Monate sind nach 42 von 84 Raten noch rund 8.633 € offen — obwohl bereits gut 10.000 € überwiesen wurden. Zinssatz-Grundlage: Deutsche Bundesbank, MFI-Zinsstatistik, Konsumentenkredite an private Haushalte mit anfänglicher Zinsbindung über 5 Jahre, Juni 2026 (8,73 % p. a.) · FLORIN+ Beispielrechnung.
Interaktiv
Wie hoch ist deine Restschuld gerade?
Trag Kreditsumme, Effektivzins, Laufzeit und die Zahl der bereits gezahlten Raten ein. Du siehst sofort, wie viel wirklich getilgt ist — und wie viel von deinem Geld bisher in Zinsen geflossen ist.
Noch offene Restschuld
—
Bereits getilgt—
Noch offen—
Monatsrate—
Bisher überwiesen—
davon Zinsen—
Zinsanteil der nächsten Rate—
—
Vereinfachte Beispielrechnung nach der Annuitätenformel mit monatlicher Verzinsung (Effektivzins ÷ 12); reale Verträge können durch Zahlungstermine, Restschuldversicherung oder abweichende Zinsmethoden leicht davon abweichen. Maßgeblich ist immer der Tilgungsplan deiner Bank. Kein Angebot, keine Kreditberatung.
Ein Ratenkredit ist fast immer ein Annuitätendarlehen: Die Rate bleibt von außen betrachtet jeden Monat gleich. Innen verschiebt sie sich aber ständig — und genau das sieht man auf dem Kontoauszug nicht. Jede Rate besteht aus zwei Teilen: Zinsen und Tilgung. Die Zinsen werden immer auf die noch offene Restschuld berechnet. Und die ist am Anfang naturgemäß am größten.
Konkret: Bei 15.000 € zu 8,73 % Effektivzins über 84 Monate beträgt die Rate rund 239 €. In der allerersten Rate sind davon etwa 109 € Zinsen — also rund 46 %. Nur 130 € verringern die Schuld. Mit jeder Rate sinkt die Restschuld ein Stück, damit sinkt der Zinsanteil, und der Tilgungsanteil wächst. In der letzten Rate ist fast alles Tilgung.
Das Ergebnis ist die „Halbzeit-Falle": Nach 42 von 84 Raten hast du rund 10.050 € überwiesen — aber nur etwa 6.367 € getilgt. Es stehen noch 8.633 € offen, also rund 58 % der ursprünglichen Summe. Wer im Kopf „Kreditsumme minus gezahlte Raten" rechnet, kommt auf knapp 5.000 € und erschrickt zu Recht, wenn die Bank etwas anderes sagt.
Wie stark der Effekt bei deinem Vertrag ausfällt, hängt vor allem am Zinssatz. Die Deutsche Bundesbank weist für Juni 2026 im Neugeschäft der deutschen Banken folgende Effektivzinssätze für Konsumentenkredite an private Haushalte aus: 8,35 % insgesamt (einschließlich Kosten), 6,93 % bei anfänglicher Zinsbindung von über einem bis fünf Jahren und 8,73 % bei einer Zinsbindung über fünf Jahre. Wo du landest, entscheidet deine Bonität — welcher SCHUFA-Score wofür reicht, haben wir separat aufgeschlüsselt.
Du musst die Restschuld nicht schätzen — du hast einen gesetzlichen Anspruch auf die exakte Aufschlüsselung. § 492 Abs. 3 Satz 2 BGB sagt: Ist ein Zeitpunkt für die Rückzahlung des Darlehens bestimmt, kann der Darlehensnehmer vom Darlehensgeber jederzeit einen Tilgungsplan nach Art. 247 § 14 EGBGB verlangen. Der Anspruch besteht, solange das Vertragsverhältnis läuft — also auch mitten in der Laufzeit, beliebig oft.
Was drinstehen muss, regelt Art. 247 § 14 EGBGB: welche Zahlungen in welchen Zeitabständen zu leisten sind, welche Bedingungen dafür gelten und — der entscheidende Punkt — wie sich jede Teilzahlung auf Tilgung, Sollzinsen und sonstige Kosten verteilt. Der Plan ist auf einem dauerhaften Datenträger bereitzustellen. Ist der Sollzinssatz nicht gebunden oder können sich sonstige Kosten ändern, muss klar und verständlich dabeistehen, dass die Daten nur bis zur nächsten Anpassung gelten.
Praktisch heißt das: Eine E-Mail an deine Bank mit der Bitte um den Tilgungsplan nach § 492 Abs. 3 Satz 2 BGB genügt. Wer den Plan vor sich hat, kann die Restschuld zu jedem gewünschten Termin ablesen — und muss sich nicht auf eine überschlägige Rechnung verlassen.
Es gibt genau drei Hebel — und einer davon wird regelmäßig überschätzt.
1. Sondertilgung. Jeder Euro, der zusätzlich fließt, geht zu 100 % in die Tilgung und senkt sofort die Basis, auf die künftig Zinsen berechnet werden. Früh gezahlt wirkt sie am stärksten, weil sie über die gesamte Restlaufzeit Zinsen erspart. Bei den meisten Ratenkrediten verkürzt sie die Laufzeit bei gleichbleibender Rate — was mehr spart, als die Rate zu senken. Was in deinem Vertrag vorgesehen ist, steht in den Vertragsbedingungen; im Sondertilgungs-Rechner siehst du den Effekt in Euro.
2. Komplette vorzeitige Ablösung. Nach § 500 Abs. 2 Satz 1 BGB kannst du deine Verbindlichkeiten aus einem Verbraucherdarlehensvertrag jederzeit ganz oder teilweise vorzeitig erfüllen — bei Ratenkrediten ohne Grundschuld ohne Wenn und Aber. Die Bank darf dafür eine Vorfälligkeitsentschädigung verlangen, die bei Allgemein-Verbraucherdarlehen aber doppelt gedeckelt ist (§ 502 Abs. 3 BGB): höchstens 1 % des vorzeitig zurückgezahlten Betrags — beziehungsweise 0,5 %, wenn zwischen vorzeitiger und vereinbarter Rückzahlung nicht mehr als ein Jahr liegt — und in keinem Fall mehr als die Sollzinsen, die du in diesem Zeitraum ohnehin gezahlt hättest. Details dazu stehen in unserem Ratgeber Kredit vorzeitig ablösen.
3. Umschulden — aber nur bei echtem Zinsvorteil. Der Wechsel zu einem günstigeren Kredit lohnt sich, wenn die Zinsersparnis über die Restlaufzeit größer ist als Vorfälligkeitsentschädigung und Aufwand. Bei kurzer Restlaufzeit ist der Effekt oft klein, weil zum Schluss ohnehin fast nur noch getilgt wird. Rechne das durch, bevor du unterschreibst — der Umschuldungs-Ratgeber zeigt die Fallstricke.
Der überschätzte Hebel ist die Ratensenkung. Eine niedrigere Rate bei längerer Laufzeit fühlt sich nach Entlastung an, verlangsamt aber die Tilgung und erhöht die Gesamtzinsen. Sie ist ein Liquiditätswerkzeug für schwierige Monate — kein Weg, schneller schuldenfrei zu werden.
„Ich dachte, nach der Hälfte der Zeit ist die Hälfte weg."
Muster Die Erwartung entsteht, weil die Rate immer gleich hoch ist. Wer 42 von 84 Raten gezahlt hat, rechnet automatisch mit der Hälfte — und findet dann eine Restschuld von rund 58 % vor.
Die Lektion: Die Rate ist konstant, ihre Zusammensetzung nicht. Rechne nie „Summe minus gezahlte Raten", sondern schau in den Tilgungsplan.
Lektion
„Ich habe nie nach dem Tilgungsplan gefragt."
Muster Viele kennen ihre Restschuld nur aus einer Jahresmitteilung oder gar nicht — und merken deshalb erst spät, wie viel Zinsen tatsächlich schon geflossen sind.
Die Lektion: Der Tilgungsplan ist ein gesetzlicher Anspruch nach § 492 Abs. 3 Satz 2 BGB, kein Gefallen. Eine E-Mail genügt — und danach entscheidest du auf Basis von Zahlen statt Gefühl.
Rechtsgrundlage: § 492 Abs. 3 Satz 2 BGB i. V. m. Art. 247 § 14 EGBGB.
Lektion
„Die 500 € Bonus habe ich lieber liegen lassen."
Muster Kleine Sondertilgungen wirken unbedeutend — 500 € auf 15.000 € fühlen sich nach nichts an. Tatsächlich senken sie die Zinsbasis für die gesamte Restlaufzeit.
Die Lektion: Erst den Notgroschen sichern, dann sondertilgen. Aber die Reihenfolge bewusst entscheiden — nicht aus Unsicherheit gar nichts tun.
Warum sinkt meine Restschuld am Anfang so langsam?
Weil die Rate eines Annuitätendarlehens außen gleich bleibt, sich innen aber verschiebt. Die Zinsen werden immer auf die noch offene Restschuld berechnet — und die ist am Anfang am größten. Beispiel: 15.000 € zu 8,73 % effektiv über 84 Monate ergeben eine Rate von rund 239 €, von der in der ersten Rate etwa 109 € reine Zinsen sind (rund 46 %). Erst mit sinkender Restschuld wächst der Tilgungsanteil.
Wo sehe ich meine genaue Restschuld?
Im Tilgungsplan. Nach § 492 Abs. 3 Satz 2 BGB kannst du als Darlehensnehmer jederzeit einen Tilgungsplan nach Art. 247 § 14 EGBGB verlangen, wenn ein Zeitpunkt für die Rückzahlung bestimmt ist. Daraus muss hervorgehen, welche Zahlungen wann fällig sind und wie sie sich auf Tilgung, Zinsen und sonstige Kosten verteilen. Der Anspruch besteht, solange das Vertragsverhältnis läuft.
Warum ist die Restschuld höher als Kreditsumme minus gezahlte Raten?
Weil ein Teil jeder Rate Zinsen sind und nicht die Schuld verringert. Wer 42 Raten à 239 € gezahlt hat, hat rund 10.050 € überwiesen — davon sind bei diesem Beispiel aber nur etwa 6.367 € tatsächlich Tilgung. Der Rest ist der Preis für das geliehene Geld. Die Rechnung „Kreditsumme minus gezahlte Raten" führt deshalb systematisch in die Irre.
Senkt eine Sondertilgung die Rate oder die Laufzeit?
Bei den meisten Ratenkrediten verkürzt eine Sondertilgung die Laufzeit, während die Rate gleich bleibt — das spart am meisten Zinsen. Manche Banken bieten alternativ eine niedrigere Rate bei gleicher Laufzeit an, was die monatliche Belastung senkt, aber weniger Zinsersparnis bringt. Wie dein Vertrag es handhabt, steht in den Vertragsbedingungen; frag im Zweifel schriftlich nach.
Darf die Bank etwas verlangen, wenn ich den Kredit vorzeitig ablöse?
Nach § 500 Abs. 2 BGB darfst du deine Verbindlichkeiten aus einem Verbraucherdarlehensvertrag jederzeit ganz oder teilweise vorzeitig erfüllen. Die Bank kann dafür eine Vorfälligkeitsentschädigung verlangen, die bei Allgemein-Verbraucherdarlehen aber gedeckelt ist: höchstens 1 % des vorzeitig zurückgezahlten Betrags — 0,5 %, wenn zwischen vorzeitiger und vereinbarter Rückzahlung höchstens ein Jahr liegt — und nie mehr als die Sollzinsen, die für diesen Zeitraum noch angefallen wären (§ 502 Abs. 3 BGB).
Zinssätze: Deutsche Bundesbank, MFI-Zinsstatistik, „Zinssätze und Volumina für das Neugeschäft der deutschen Banken (MFIs) — Konsumentenkredite an private Haushalte", Werte für Juni 2026 (Veröffentlichungsstand 31.07.2026). Rechtsgrundlagen: § 492 Abs. 3 Satz 2, § 500 Abs. 2, § 502 Abs. 3 BGB sowie Art. 247 § 14 EGBGB, jeweils in der zum Stand September 2026 geltenden Fassung. Alle Rechenbeispiele sind vereinfachte Modellrechnungen von FLORIN+ und ersetzen keinen Tilgungsplan deiner Bank. Dieser Artikel ist Orientierung, keine Finanz- oder Rechtsberatung.