Kredit vorzeitig zurückzahlen: Was darf die Bank verlangen?
„Kann ich meinen Kredit jederzeit zurückzahlen?" — ja. Die eigentliche Frage ist, ob es dich etwas kostet. Was das Gesetz erlaubt, wo die Bank sparen darf, wo nicht — und wie du die Ablöse in 30 Sekunden selbst nachrechnest.
Johann MüllerKredit- & Bonitäts-Redaktion · Stand November 2026 · 6 Min. Lesezeit
Ja, jederzeit: Du darfst dein Verbraucherdarlehen ganz oder teilweise vorzeitig zurückzahlen (§ 500 Abs. 2 BGB).
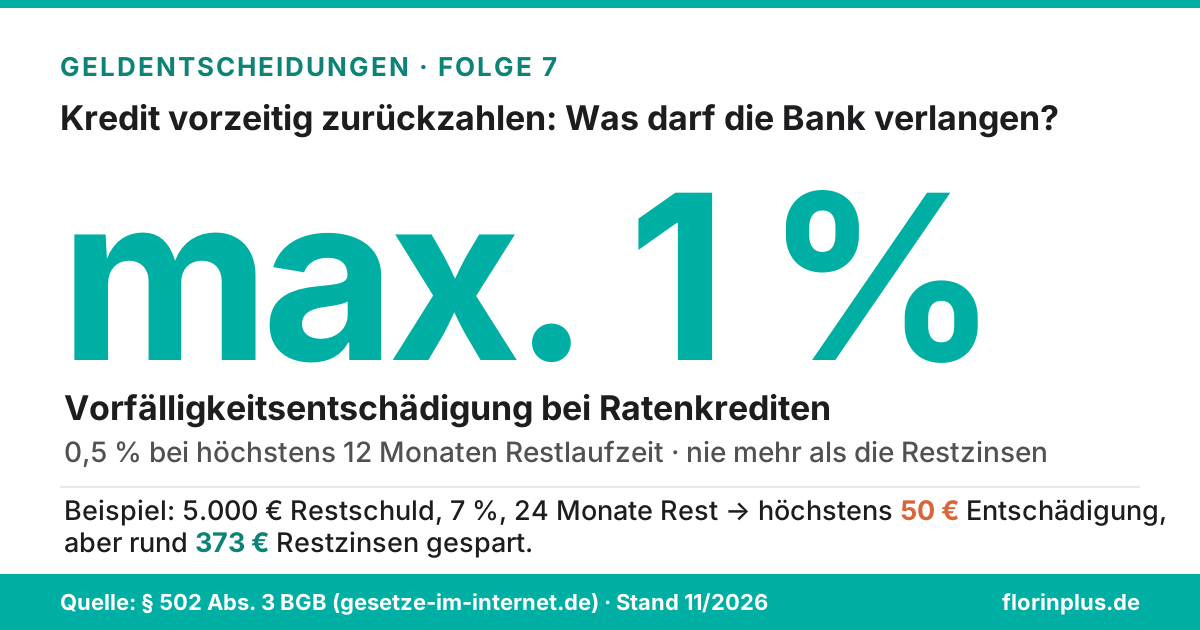
Gedeckelt: Bei Ratenkrediten darf die Bank höchstens 1 % des zurückgezahlten Betrags verlangen, bei höchstens 12 Monaten Restlaufzeit 0,5 % — nie mehr als die Restzinsen (§ 502 Abs. 3 BGB).
Restzinsen entfallen: Zinsen und Kosten für die Zeit nach der Ablösung musst du nicht mehr zahlen (§ 501 BGB).
Bei Ratenkrediten darf die Bank für eine vorzeitige Rückzahlung höchstens 1 % des zurückgezahlten Betrags verlangen (0,5 % bei höchstens 12 Monaten Restlaufzeit) — und nie mehr als die Restzinsen. Quelle: § 502 Abs. 3 BGB, gesetze-im-internet.de · Beispielrechnung FLORIN+ · Stand November 2026.
Interaktiv
Was kostet und was bringt die vorzeitige Ablösung?
Trag Restschuld, Zins und Restlaufzeit ein. Du siehst die Restzinsen, die du sparst, die gesetzliche Höchstgrenze der Entschädigung — und was mindestens bei dir bleibt.
Mindestens gespart
—
Restzinsen, die entfallen—
Höchstens an Entschädigung—
—
Vereinfachte Beispielrechnung: Annuitätendarlehen, Sollzins als Näherung, Rückzahlung zum heutigen Stand der Restschuld. Die Entschädigung ist als gesetzliche Obergrenze nach § 502 Abs. 3 BGB gerechnet; viele Banken verlangen weniger oder gar nichts. Dein Vertrag und die Berechnung der Bank sind maßgeblich. Keine Rechts- oder Kreditberatung.
Die Antwort auf die Titelfrage steht im Gesetz: Nach § 500 Abs. 2 BGB darf ein Verbraucher sein Darlehen jederzeit ganz oder teilweise vorzeitig zurückzahlen. Bei Verbraucherdarlehen ohne feste Laufzeit kannst du zusätzlich nach Abs. 1 ohne Frist kündigen; eine vertragliche Kündigungsfrist von mehr als einem Monat wäre unwirksam. Dich also zur Laufzeit „verpflichten" kann dich die Bank bei einem normalen Ratenkredit nicht — sie darf dir die Rückzahlung höchstens in engen Grenzen in Rechnung stellen.
Eine Einschränkung gibt es bei Immobiliar-Verbraucherdarlehen mit gebundenem Sollzins: Während der Zinsbindung setzt die vorzeitige Tilgung dort ein berechtigtes Interesse voraus, etwa einen Hausverkauf. Dieser Beitrag behandelt den klassischen Ratenkredit; für Baufinanzierungen gelten andere Regeln.
Zwei Paragrafen entscheiden, was die Ablösung wirklich kostet. § 501 BGB sorgt dafür, dass sich die Gesamtkosten um die Zinsen und Kosten für die restliche Laufzeit verringern — das ist dein Gewinn. Laut Verbraucherzentrale Baden-Württemberg müssen nach dem EuGH-Urteil vom 11. September 2019 auch Kosten erstattet werden, die nicht von der Laufzeit abhängen.
§ 502 BGB regelt die Gegenseite: Die Bank darf eine angemessene Entschädigung für den unmittelbar mit der vorzeitigen Rückzahlung verbundenen Schaden verlangen — aber nur, wenn du einen gebundenen Sollzinssatz schuldest. Bei Ratenkrediten ist die Entschädigung auf 1 % des vorzeitig zurückgezahlten Betrags gedeckelt, bei höchstens einem Jahr Restlaufzeit auf 0,5 %, und sie darf nie über den Sollzinsen liegen, die du bis zum Vertragsende noch gezahlt hättest.
Rechenbeispiel: 5.000 € Restschuld, 7 % Sollzins, 24 Monate Restlaufzeit. Die Rate liegt bei rund 224 €, die Restzinsen bei rund 373 €. Die Bank darf höchstens 1 % verlangen, also 50 € — bei dir bleiben mindestens rund 323 €. Ob sich zusätzlich eine Sondertilgung statt Komplett-Ablösung lohnt, hängt von deinem Puffer ab; die richtige Reihenfolge erklärt Folge 3, die Wirkung auf den Tilgungsverlauf Folge 5.
„Ich dachte, die Bank lässt mich nicht früher raus."
Muster Viele glauben, der Vertrag binde sie bis zur letzten Rate, und zahlen jahrelang weiter — obwohl ein Bonus, eine Erbschaft oder ein günstigerer Anschlusskredit längst da ist.
Die Lektion: Das Recht auf vorzeitige Rückzahlung steht im Gesetz (§ 500 BGB). Frag die Bank schriftlich nach der Ablösesumme zu einem konkreten Stichtag und lass dir aufschlüsseln, wie sie zustande kommt.
„Plötzlich wollte die Bank mehrere hundert Euro Gebühr."
Muster Beim Ablösen taucht eine Vorfälligkeitsentschädigung auf, die höher wirkt als erwartet — und niemand rechnet sie nach.
Die Lektion: Bei Ratenkrediten ist sie auf 1 % (0,5 % bei höchstens 12 Monaten Restlaufzeit) des zurückgezahlten Betrags gedeckelt und nie höher als die Restzinsen. Rechne nach — die Obergrenze zeigt dir der Rechner oben. Fehlen im Vertrag Angaben zur Berechnung, kann der Anspruch ganz entfallen.
„Ich habe alles auf einmal abgelöst und stand ohne Reserve da."
Muster Wer den Kredit mit dem letzten Ersparten tilgt, muss beim nächsten Engpass wieder zum teuren Dispo greifen.
Die Lektion: Auch Teilzahlungen sind erlaubt. Prüfe erst, ob der Puffer stehen bleibt, und überlege, ob du in Schritten tilgst. Die Reihenfolge Puffer, teure Schulden, Rest erklärt Folge 3; wie hoch die Rate sein darf, Folge 6.
Kann ich meinen Ratenkredit jederzeit vorzeitig zurückzahlen?
Ja. Nach § 500 Abs. 2 BGB darf ein Verbraucher sein Darlehen jederzeit ganz oder teilweise vorzeitig zurückzahlen. Bei unbefristeten Verbraucherdarlehen kann er außerdem ohne Frist kündigen; eine vertragliche Kündigungsfrist von mehr als einem Monat ist unwirksam. Für Immobiliar-Verbraucherdarlehen mit gebundenem Sollzins gilt während der Zinsbindung eine Einschränkung: Dort braucht es ein berechtigtes Interesse.
Wie hoch darf die Vorfälligkeitsentschädigung bei einem Ratenkredit sein?
Bei Allgemein-Verbraucherdarlehen (also normalen Ratenkrediten) höchstens 1 % des vorzeitig zurückgezahlten Betrags. Beträgt die Restlaufzeit höchstens ein Jahr, sind es höchstens 0,5 %. Zusätzlich darf die Entschädigung nie höher sein als die Sollzinsen, die du bis zum vereinbarten Vertragsende noch gezahlt hättest (§ 502 Abs. 3 BGB).
Wann darf die Bank gar keine Vorfälligkeitsentschädigung verlangen?
Nach § 502 BGB entfällt der Anspruch, wenn du zum Rückzahlungszeitpunkt keinen gebundenen Sollzinssatz schuldest (bei Ratenkrediten muss der feste Zins schon bei Vertragsschluss vereinbart gewesen sein), wenn du aus einer vertraglich vorgeschriebenen Versicherung zurückzahlst oder wenn der Vertrag unzureichende Angaben zu Laufzeit, Kündigungsrecht oder zur Berechnung der Entschädigung enthält.
Bekomme ich Zinsen und Kosten zurück, wenn ich früher zurückzahle?
Ja, im Grundsatz. Nach § 501 BGB verringern sich die Gesamtkosten um die Zinsen und Kosten, die auf die restliche Laufzeit entfallen. Nach dem EuGH-Urteil vom 11. September 2019 gilt das laut Verbraucherzentrale auch für Kosten, die nicht von der Laufzeit abhängen. Lass dir die Ablösesumme deshalb schriftlich aufschlüsseln und prüfe, ob die Bank das berücksichtigt.
Gilt die 1-%-Grenze auch für Immobilienkredite?
Nein. Die Obergrenze von 1 % beziehungsweise 0,5 % in § 502 Abs. 3 BGB gilt für Allgemein-Verbraucherdarlehen, nicht für Immobiliardarlehen. Die Verbraucherzentrale Baden-Württemberg berichtete 2020 aus ihrer Beratungspraxis von Forderungen im Schnitt von gut 13.000 Euro in 42 Fällen — und fordert, die Ausnahme zu streichen. Bei Immobilienkrediten solltest du die Berechnung der Bank deshalb unbedingt prüfen lassen.